 By Redazione
Gli esercenti con registratore telematico (RT) che a settembre 2026 hanno attivato, sostituito, spostato o dismesso un POS hanno tempo fino a lunedì 30 novembre per aggiornare il collegamento. La finestra si è aperta venerdì 6 novembre. Chi il collegamento non l’ha mai fatto non è coperto dalla tolleranza del 5% sugli scostamenti tra scontrini e pagamenti elettronici, in vigore dal 12 agosto 2026.
Un obbligo in vigore dal 1° gennaio 2026, ora a finestre mensili
L’obbligo nasce dall’articolo 1, commi 74-77, della legge 30 dicembre 2024, n. 207 (Legge di Bilancio 2025), e vale dal 1° gennaio 2026. Le modalità sono nel provvedimento del direttore dell’Agenzia delle Entrate del 31 ottobre 2025, prot. n. 424470/2025. Il comunicato dell’Agenzia del 5 marzo 2026, giorno di avvio del servizio online, fissava al 20 aprile il termine per i POS in uso al 1° gennaio o utilizzati a gennaio.
Per nuovi strumenti e variazioni il collegamento si fa dal sesto giorno del secondo mese successivo a quello in cui lo strumento è disponibile, fino all’ultimo giorno lavorativo dello stesso mese. Fisco e Tasse riporta le finestre applicate finora: attivazioni di febbraio dal 6 al 30 aprile, di aprile dal 6 al 30 giugno. Per luglio, ricorda Quotidiano Più, la scadenza era il 30 settembre.
Nell’esempio di LeggiOggi, un POS attivato il 19 marzo 2026 e spostato a settembre richiede di eliminare il vecchio collegamento e registrare il nuovo dal 6 al 30 novembre 2026. Per le variazioni di ottobre la finestra va da domenica 6 dicembre a giovedì 31 dicembre, ultimo giorno lavorativo del mese: questa data non compare nelle fonti e si ricava dalla regola generale. Se poi non cambia nulla, precisa Fisco e Tasse, il collegamento si fa una volta sola.
Chi deve collegare il POS e chi no
Secondo LeggiOggi l’obbligo riguarda chi usa un RT o la procedura «Documento Commerciale on line» e si estende a «ogni strumento hardware (dispositivo fisico) e software (piattaforme online, App e analoghe)» con cui si incassano pagamenti elettronici. Il POS usato solo per operazioni esonerate resta fuori. Va collegato invece quello misto e, per Fisco e Tasse, anche quello usato di rado per operazioni da certificare.
Sono esclusi distributori automatici, impianti di carburante, colonnine di ricarica per veicoli elettrici e corrispettivi non soggetti a memorizzazione telematica, come quelli dei tabacchi. Fisco e Tasse aggiunge le vendite a distanza. Chi certifica tutto con fattura non ha obblighi, secondo LeggiOggi ed EC News. Con un server RT i POS si abbinano solo alle matricole dei server. Lo stesso POS si può collegare a più registratori, ed EC News consiglia di abbinare tutti i POS a tutti gli RT.
Come aggiornare il collegamento, passo per passo
Secondo Fisco e Tasse non servono modifiche agli apparecchi, perché l’abbinamento si fa online (nel 2025 Infoiva aveva raccontato le specifiche tecniche per POS e registratori di cassa evoluti). I passaggi:
- accesso all’area «Fatture e Corrispettivi» del sito dell’Agenzia delle Entrate con Spid, Cie, Cns o credenziali dell’Agenzia;
- apertura della funzione «Gestione collegamenti»;
- per sostituzioni, spostamenti o dismissioni, eliminazione del vecchio abbinamento;
- scelta del RT tra le matricole attive nel mese, poi del POS e dell’unità locale;
- verifica dei dati precompilati dagli operatori finanziari e aggiunta di quelli mancanti.
Secondo EC News i dati da abbinare sono la matricola del POS (terminal id), che coincide con il codice TML stampato sul documento commerciale e manca nei POS virtuali, il codice fiscale e la denominazione dell’acquirer (la banca o la società che gestisce il convenzionamento) e il numero del contratto di convenzionamento. Gli acquirer possono inviare dati sbagliati o incompleti, quindi conviene verificarli con loro prima di confermare. Informazione Fiscale ricorda che gli intermediari possono operare con la «delega di accesso» al portale. Per i casi particolari è meglio sentire il commercialista o l’intermediario.
Sanzioni e tolleranza del 5%: cosa copre e cosa no
Il mancato collegamento costa da 1.000 a 4.000 euro in base all’articolo 11, comma 5, del decreto legislativo 471/1997, come riporta EC News. Informazione Fiscale osserva che è «la stessa già in vigore per chi non si dota di una cassa» e ricorda che si aggiunge la sospensione, da 15 giorni a 2 mesi, da 2 a 6 mesi in caso di recidiva. Per gli errori nella memorizzazione o nella trasmissione dei dati dei pagamenti, Fisco e Tasse indica 100 euro per ogni trasmissione, fino a 1.000 euro a trimestre.
La tolleranza è prevista dall’articolo 33 del decreto legislativo 7 agosto 2026, n. 148, pubblicato nella Gazzetta Ufficiale n. 185 dell’11 agosto e approvato in via definitiva dal Consiglio dei ministri il 4 agosto, come aveva riportato Money.it. Secondo EC News la sanzione non scatta se lo scostamento tra le operazioni con pagamento elettronico registrate nei corrispettivi giornalieri e i pagamenti passati sui circuiti non supera il 5%. Conta il numero delle operazioni, non gli importi. La regola vale per la trasmissione omessa, tardiva o infedele che non incide sulle liquidazioni IVA, sanzioni accessorie comprese. Se l’errore incide sulle liquidazioni restano imposta, interessi e sanzioni piene.
Informazione Fiscale precisa che il calcolo è giornaliero, senza medie settimanali o mensili: 8 operazioni non allineate su 200 danno il 4%, sotto la soglia, mentre 2 su 20 portano al 10%. Restano possibili le lettere di compliance basate sui flussi dei POS. Fiscozen conferma che la franchigia riguarda solo i disallineamenti nei numeri e lascia invariata la sanzione per il mancato collegamento.
Fonti: comunicato stampa dell’Agenzia delle Entrate del 5 marzo 2026, legge 207/2024, decreto legislativo 148/2026, LeggiOggi, EC News, Fisco e Tasse, Informazione Fiscale, Quotidiano Più, Fiscozen, Money.it
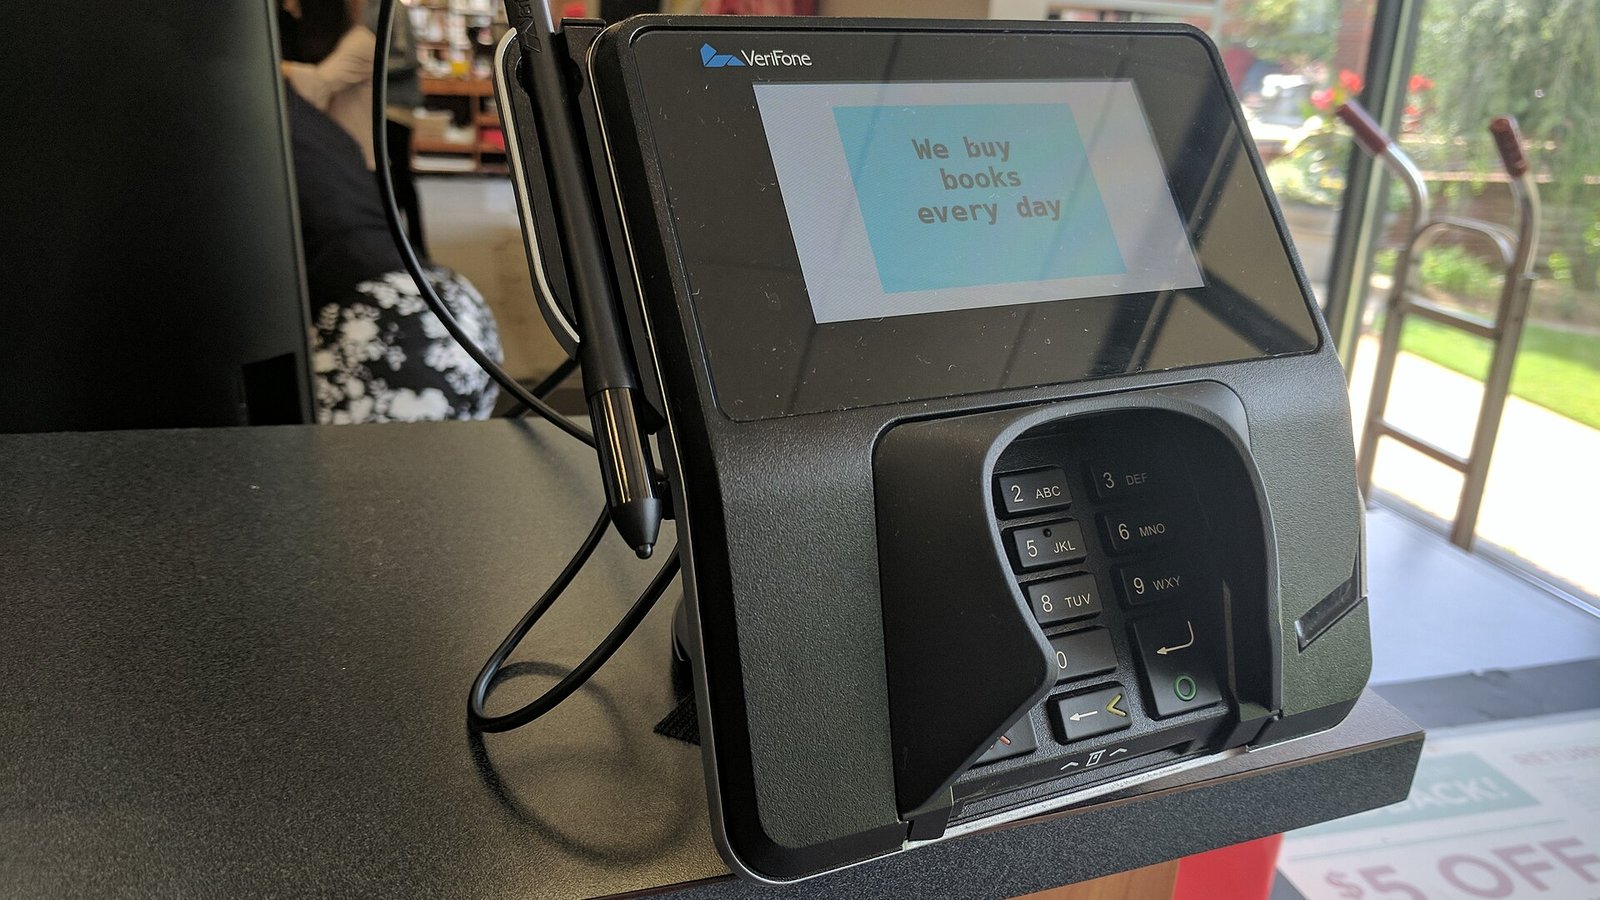
Foto: Scott Brody, CC BY-SA 4.0, via Wikimedia Commons
